

Fonctionnaire à la retraite
Libreville, Gabon
Libreville, le 20 septembre 2026
À l’attention de Monsieur le Directeur de publication
Le Grand Reporter
Objet : Droit de réponse consécutif à la publication intitulée « Affaire des 1 700 milliards de francs CFA — La liste des 61 personnalités indexées »
Monsieur le Directeur de publication,
Conformément aux dispositions de la loi n° 019/2016 du 9 août 2016 portant Code de la communication de la République gabonaise, qui fait obligation à tout professionnel de la communication de diffuser gratuitement, dans les mêmes conditions de forme et d’audience, tout droit de réponse ou de rectification sollicité par une personne mise en cause de manière nominative, j’ai l’honneur de vous demander de bien vouloir faire publier, sans délai, sans commentaire ni coupure, le texte ci-après.
I. Objet de la présente demande
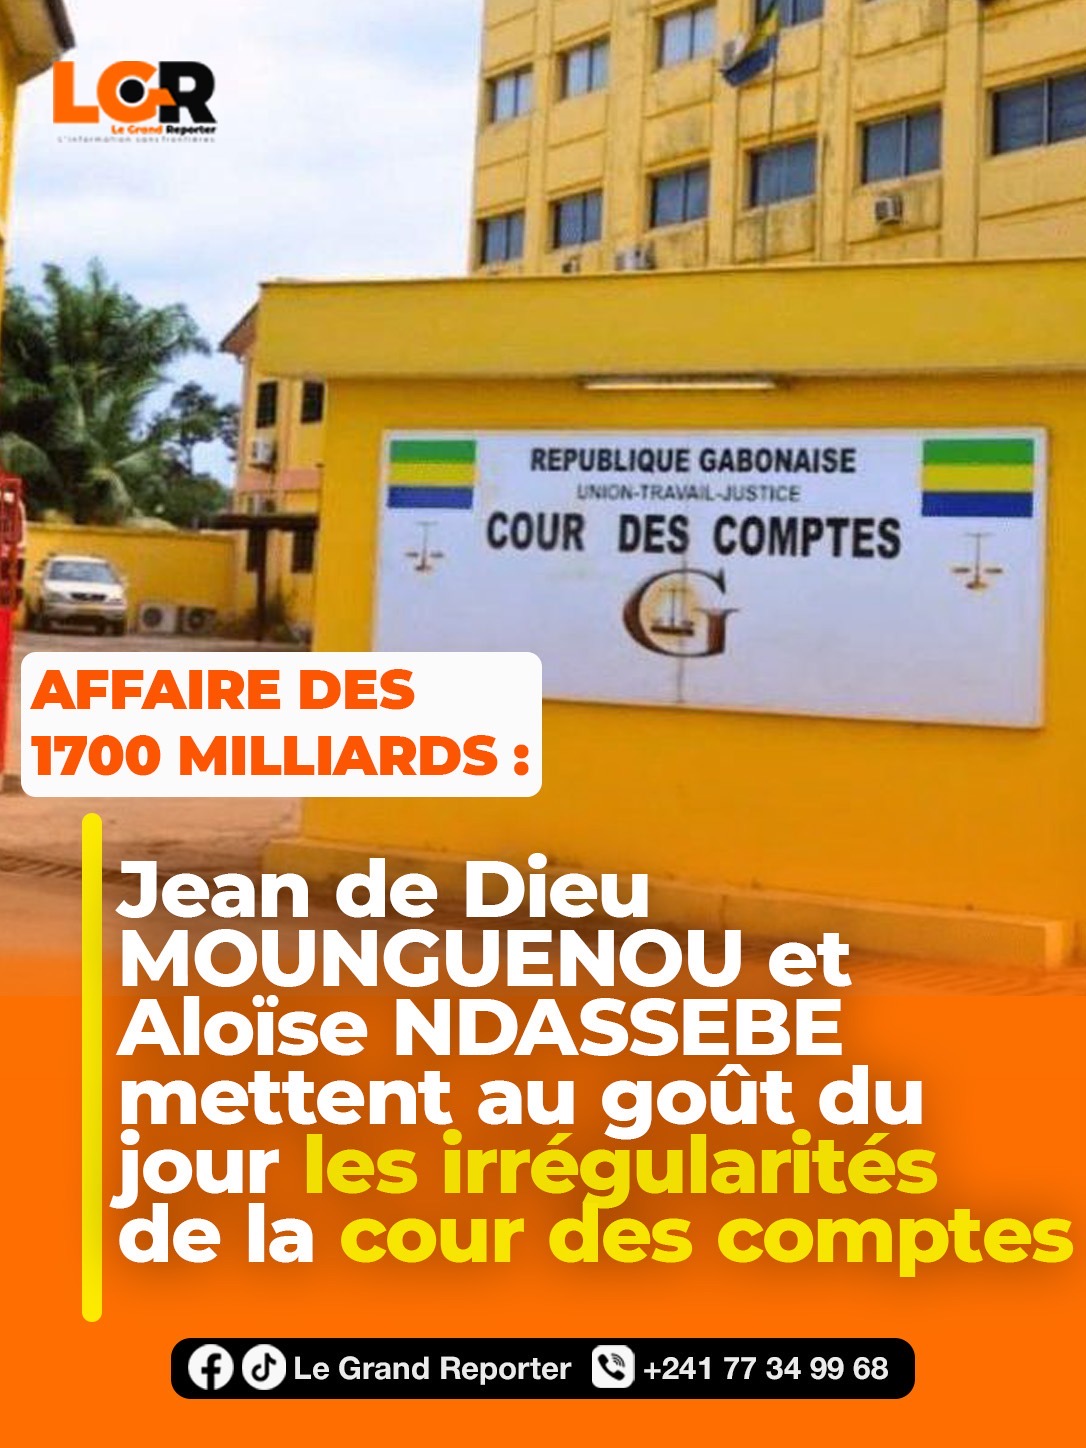
Votre publication a fait figurer mon nom, Blaise ALLELA, en troisième position sur une liste de soixante-et-une (61) personnalités « indexées » dans l’affaire dite des « 1 700 milliards de francs CFA », liste que vous présentez comme extraite du Recueil des décisions et avis des juridictions financières (1994-2022) de la Cour des Comptes du Gabon.
Cette publication, reprise et amplifiée sur les réseaux sociaux, a porté une atteinte très grave et injustifiée à mon honneur, à ma réputation et à ma dignité, tout comme à ma famille.
Il m’appartient, dès lors, de rétablir avec exactitude, la vérité des faits me concernant.
II. Obligations des comptables publics dans l’exercice de leurs fonctions
Tout comptable public est astreint, dans l’exercice de ses fonctions, à la reddition d’un compte de gestion auprès de la juridiction financière dont il est justiciable.
Cette obligation, inscrite dans la loi organique relative à la Cour des Comptes, constitue une contrainte inhérente à la charge de comptable public, à laquelle nul agent exerçant cette fonction ne saurait se soustraire.
Peuvent également être justiciables de la Cour des Comptes les ordonnateurs ainsi que les comptables de fait. Est réputée comptable de fait toute personne n’ayant pas la qualité de comptable public régulièrement habilité, qui s’immisce dans le maniement de deniers publics ou dans la détention de valeurs appartenant à un organisme public.
Il importe de souligner que la reddition tardive d’un compte de gestion, sanctionnée par une amende pour retard, est une irrégularité de nature purement administrative et procédurale, radicalement distincte d’un débet, lequel traduit une mise en jeu de la responsabilité personnelle et pécuniaire du comptable.
III. Sur la nature exacte de la sanction prononcée à mon endroit
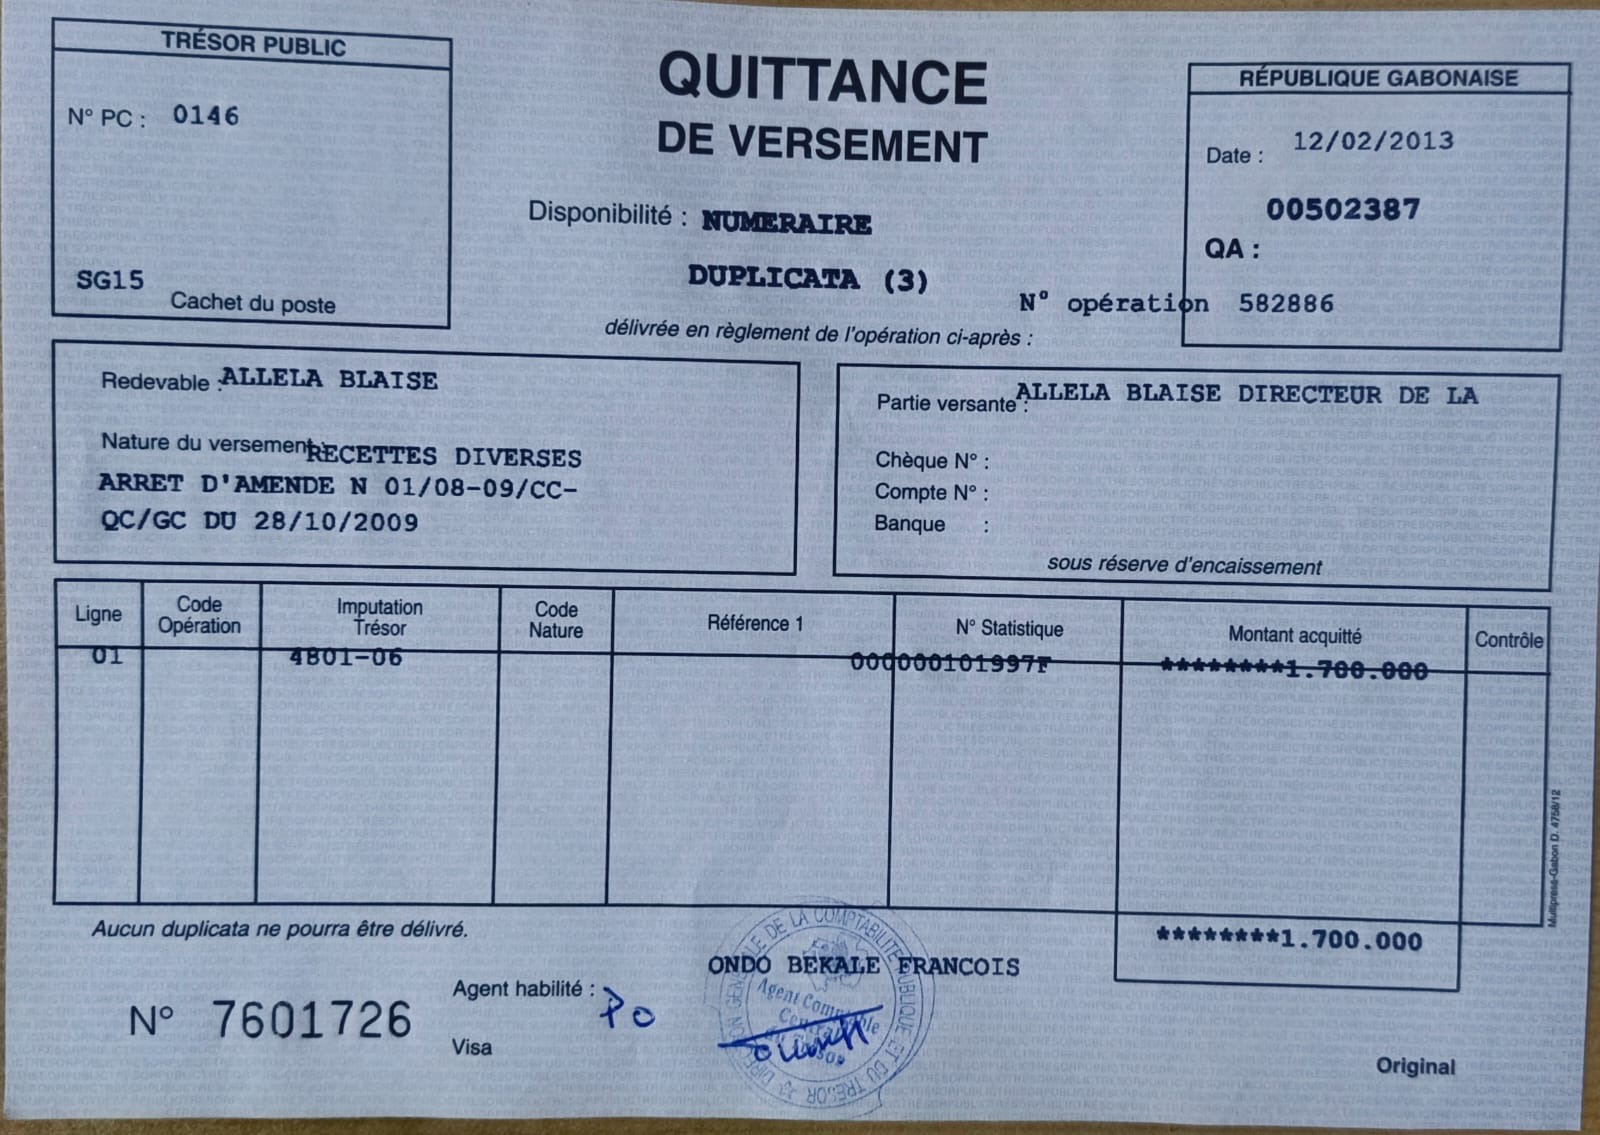
S’agissant précisément de mon compte de gestion de l’exercice 2001, en ma qualité d’Agent Comptable du Fonds d’Entretien Routier, la Cour des Comptes, par arrêt n°01/08-09/CC/QC/GC rendu en son audience du 28 octobre 2009, m’a infligé une amende de 1 700 000 francs CFA, sanctionnant une non-transmission de ce compte dans les délais réglementaires.Il ne s’agit en aucune manière d’un détournement de deniers publics, mais d’un manquement de nature purement administrative à une obligation de respect de délai. Cette amende a été intégralement acquittée par mes soins en février 2013.
Il vous appartient de le vérifier auprès de la Cour des Comptes dont vous prétendez avoir reçu les informations que vous avez publiées.
Je précise, à toutes fins utiles, que je n’ai à ce jour aucune dette envers l’État à ce titre.
IV. Sur le préjudice résultant de l’amalgame opéré par la publication
Présenter, sous un même intitulé évoquant un détournement de 1 700 milliards de francs CFA, des situations juridiques et comptables radicalement distinctes crée une confusion gravement préjudiciable aux personnes concernées.
Une telle présentation laisse croire au public que l’ensemble des personnes citées seraient, à ce jour, débitrices de l’État ou auraient indûment conservé des deniers publics, ce qui est inexact en ce qui me concerne comme d’autres. Une sanction pour retard de reddition de compte, soldée depuis plus de dix ans, ne saurait être assimilée à une dette ou à un débet demeurant à ma charge.
Depuis la parution de cet article, je suis assailli d’appels de proches, stupéfaits, indignés et blessés. Ma famille et moi sommes, depuis plusieurs jours, exposés à un discrédit que nous n’avons nullement mérité et notre sérénité s’en trouve gravement affectée.
V. Portée de la présente démarche
Je ne conteste nullement le principe du contrôle des finances publiques, dont l’importance dans un État de droit n’est pas à démontrer. Je demande seulement que ce contrôle soit relayé avec exactitude et rigueur, et que les situations individuelles ne soient pas amalgamées les unes aux autres.
En conséquence, je vous saurais gré de bien vouloir publier le présent droit de réponse dans les mêmes conditions de forme, de délai et d’audience que la publication initiale, conformément à la loi n° 019/2016 du 9 août 2016 portant Code de la communication.
Je précise, enfin, que la publication du présent droit de réponse ne saurait, à elle seule, réparer l’intégralité du préjudice subi. Je me réserve donc le droit de solliciter toute réparation du préjudice moral et familial que m’a causé cette publication, dans les conditions prévues par la loi.
Je vous prie d’agréer, Monsieur le Directeur de publication, mes salutations distinguées.

Leave a Reply